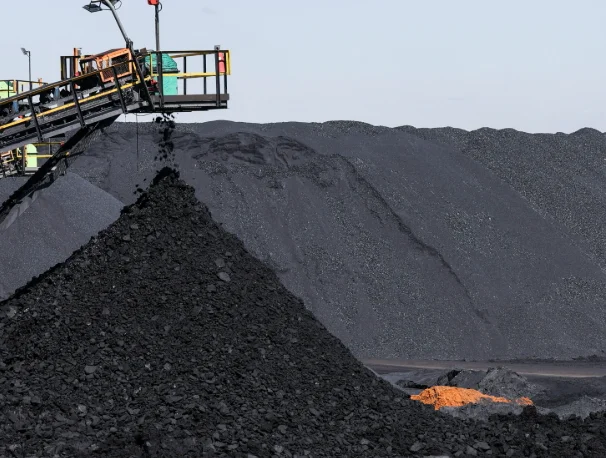
- A China concordou em importar pelo menos 10 milhões de toneladas métricas de carvão dos EUA no próximo ano e novamente em 2028, segundo a Casa Branca.
- A promessa surgiu de uma cúpula Trump-Xi que também prorrogou as negociações tarifárias.
- O compromisso é modesto diante do consumo anual de carvão da China, de cerca de 4,5 bilhões de toneladas.
- Os produtores de carvão térmico e metalúrgico dos EUA são os potenciais beneficiários mais diretos.
- A continuidade das negociações tarifárias significa que a disputa comercial mais ampla permanece sem solução.
A Casa Branca disse que a China concordou em importar pelo menos 10 milhões de toneladas métricas de carvão dos Estados Unidos no próximo ano e novamente em 2028, um compromisso anunciado paralelamente a uma cúpula entre o presidente Donald Trump e o presidente chinês Xi Jinping que também prorrogou as negociações tarifárias entre as duas maiores economias do mundo. A promessa sobre o carvão é o elemento mais concreto específico de uma commodity a emergir do encontro, e recai sobre uma indústria carbonífera dos EUA que vem buscando demanda de exportação enquanto a geração de energia doméstica continua sua longa transição para longe da eletricidade gerada a carvão.
Para contextualizar, 10 milhões de toneladas métricas representam um volume significativo para os exportadores dos EUA, mas um erro de arredondamento para a China, que consome cerca de 4,5 bilhões de toneladas métricas de carvão anualmente e produz a esmagadora maioria desse total domesticamente. O acordo deve, portanto, ser lido como um gesto político — uma entrega que permite a ambos os lados reivindicar progresso — e não como uma transformação dos fluxos globais de comércio de carvão. Ainda assim, em um mercado onde a demanda incremental é escassa, um comprador comprometido por vários anos não é pouca coisa.
Quem tende a se beneficiar
Os beneficiários mais diretos seriam os produtores de carvão dos EUA com logística apta à exportação. A Peabody Energy ($BTU) opera algumas das maiores minas de carvão térmico e metalúrgico dos EUA e historicamente embarcou por terminais da Costa do Golfo e da Costa Oeste. A Arch Resources ($ARCH) é uma grande exportadora de carvão metalúrgico, e a Alliance Resource Partners é uma produtora significativa de carvão térmico com acesso a mercados de exportação. A Consol Energy ($CEIX) opera o Complexo de Mineração da Pensilvânia e o Terminal Marítimo de Baltimore, o que lhe confere capacidade direta de exportação marítima. Os produtores de carvão geralmente se beneficiaram dos fortes preços do carvão térmico e metalúrgico no mercado marítimo nos últimos anos, e qualquer volume adicional comprometido sustentaria os volumes e potencialmente os preços na margem.
Ferrovias e operadores de terminais também capturariam algum benefício, já que mover carvão da mina ao porto é uma parte significativa da estrutura de custos. A economia do acordo depende fortemente do preço. A Casa Branca não divulgou o preço pelo qual o carvão seria vendido, e o carvão é uma commodity negociada globalmente, na qual compradores chineses podem adquirir da Indonésia, Austrália, Rússia e Mongólia, muitas vezes a um custo entregue menor do que o carvão de origem americana por causa das distâncias de frete. Se o acordo for executado a preços de mercado, os produtores dos EUA ganham volume; se exigir descontos, o benefício de margem diminui.
O quadro comercial mais amplo
A manchete mais consequente para os mercados é que as negociações tarifárias foram prorrogadas, e não concluídas. Isso significa que a disputa de fundo — abrangendo tecnologia, política industrial, agricultura e acesso a mercados — permanece ativa. Para investidores em ações, o compromisso sobre o carvão é um positivo estreito e específico do setor, enquanto a prorrogação das conversas preserva a incerteza mais ampla que tem pesado sobre exportadores, importadores e cadeias de suprimentos dependentes do comércio transfronteiriço. As commodities energéticas em geral, incluindo gás natural liquefeito e produtos agrícolas, têm sido recorrentes moedas de troca na relação EUA-China, e o carvão agora se junta a essa lista.
Os investidores devem tratar o número de 10 milhões de toneladas com a devida cautela. Compromissos de commodities entre governos historicamente foram anunciados com estardalhaço e depois entregues aquém do prometido, seja porque compradores comerciais recuam diante do preço, seja porque a logística e a capacidade portuária restringem os fluxos. A promessa cobre o próximo ano e 2028, deixando um ano de lacuna entre eles, o que por si só sugere uma construção política, e não puramente comercial. A conclusão prática é modesta: um pequeno sinal de demanda favorável para os exportadores de carvão dos EUA, um lembrete de que a política comercial continua sendo um motor ativo dos mercados de commodities, e nenhuma resolução do conflito tarifário que moldou o comércio global por anos.