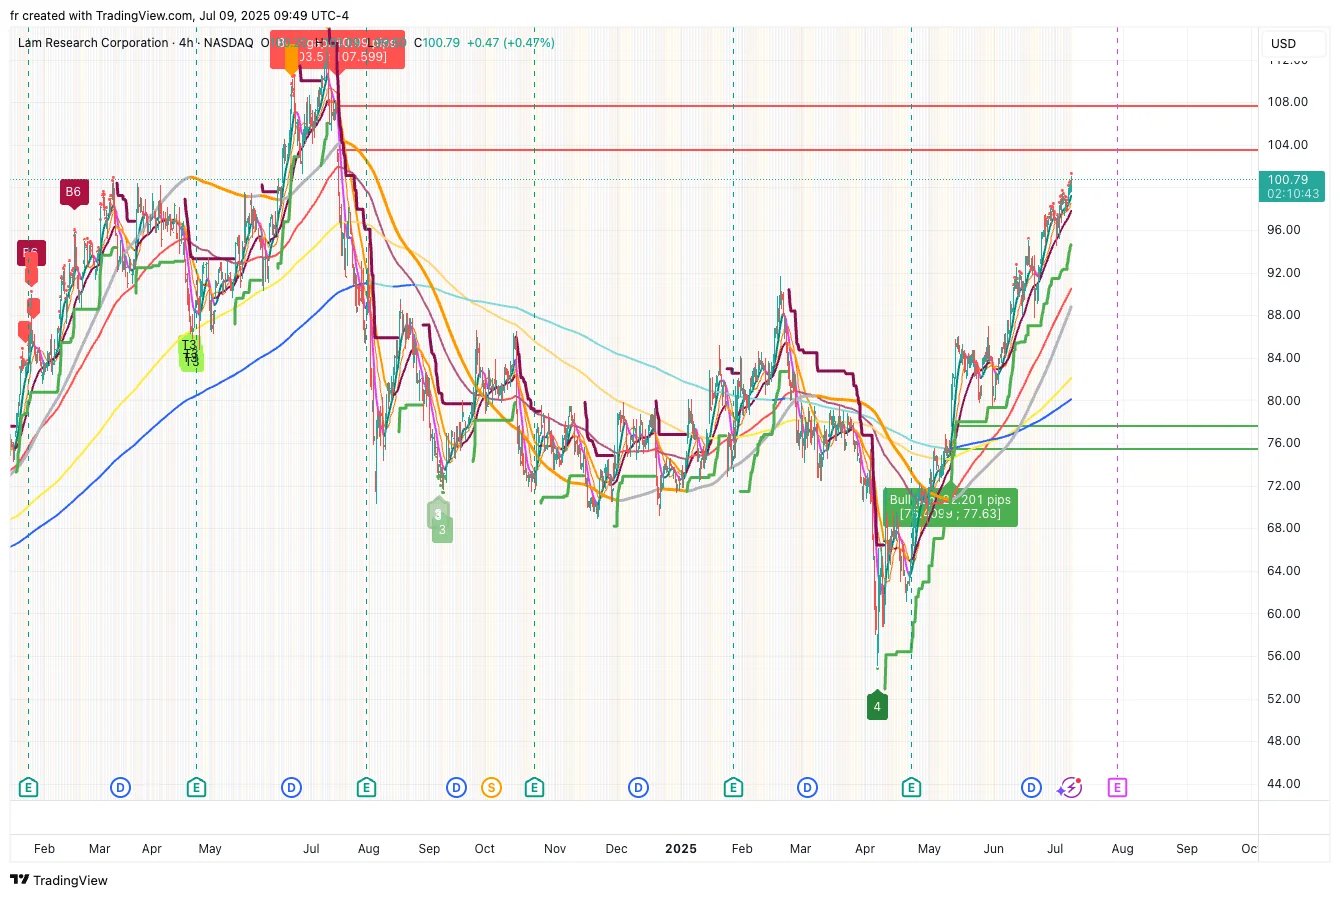
- A Lam Research está programada para divulgar seus resultados trimestrais, com a divulgação dos lucros do primeiro trimestre fiscal de 2026 e a teleconferência de resultados previstas para após o fechamento do mercado.
- O foco de Wall Street concentra-se nas tendências de gastos com equipamentos de fabricação de wafers (WFE), na composição da receita da China e na perspectiva da administração para o trimestre de dezembro.
- A Lam é uma referência para o grupo de equipamentos de capital para semicondutores, ao lado de concorrentes como Applied Materials e KLA.
- Os principais fatores de oscilação incluem os gastos de capital dos clientes de NAND e DRAM, a demanda por embalagens avançadas ligada a aceleradores de IA e os desdobramentos dos controles de exportação.
- Os mercados de opções normalmente precificam um movimento excepcional de um único dia nas ações da LRCX em torno da divulgação.
A Lam Research ($LRCX) é um dos nomes mais acompanhados na cadeia de suprimentos de semicondutores, e seu relatório trimestral chega em um momento em que os investidores tentam avaliar se a expansão da inteligência artificial está se traduzindo em demanda duradoura por equipamentos de fabricação de wafers. As ferramentas da Lam realizam etapas de deposição e corrosão — processos críticos para a fabricação tanto de chips lógicos de ponta quanto de memória de alta densidade. Isso torna o livro de pedidos da empresa um proxy útil de quão agressivamente os fabricantes de chips estão expandindo capacidade.
O que os Números Dirão
Os analistas normalmente estruturam os resultados da Lam em torno de três linhas: receita, margem bruta e orientação para o próximo trimestre. O segmento de receita de sistemas reflete os embarques de ferramentas para clientes de fundição, lógica e memória, enquanto o negócio de suporte ao cliente fornece um fluxo de receita mais estável e de maior margem, que ganhou importância à medida que a base instalada se expande. As tendências de margem bruta importam porque o mix de produtos — particularmente a participação da receita proveniente de plataformas de deposição e corrosão de ponta — pode alterar significativamente a lucratividade de um trimestre para outro.
A orientação provavelmente terá mais peso do que o próprio trimestre divulgado. Os comentários da administração sobre o trimestre de dezembro estabelecem expectativas para todo o setor de WFE, e qualquer revisão da visão da empresa sobre os gastos do ano-calendário terá repercussão entre os concorrentes. Os investidores também analisarão o saldo de receita diferida e as divulgações de backlog em busca de sinais de momentum de pedidos rumo a 2027.
China, Memória e a Variável da IA
A China continua sendo o maior fator de oscilação para a Lam e seus concorrentes. Os controles de exportação impostos pelo governo dos EUA remodelaram repetidamente o mix de receita da empresa, e qualquer mudança na política de licenciamento ou nas designações da lista de entidades pode alterar as perspectivas com pouca antecedência. A Lam tem divulgado consistentemente a contribuição da receita da China em seus registros, e esse número será examinado em busca de evidências de normalização ou de renovada volatilidade.
A memória é a segunda variável-chave. Os fabricantes de NAND e DRAM cortaram drasticamente os gastos de capital durante a última desaceleração, e a questão agora é quanto desse gasto retorna. Os servidores de IA impulsionaram forte demanda por memória de alta largura de banda, que requer embalagens avançadas e etapas adicionais de deposição — um vento a favor para o portfólio de produtos da Lam. Se os clientes de memória sinalizarem um ciclo mais amplo de atualização de equipamentos, a Lam tende a se beneficiar desproporcionalmente, dada sua liderança em corrosão e deposição.
Valuation e Posicionamento
As ações da Lam historicamente são negociadas com prêmio em relação ao mercado mais amplo, refletindo a forte geração de fluxo de caixa livre da empresa e retornos consistentes de capital por meio de recompras e dividendos. Esse prêmio se comprime e se expande com o ciclo de WFE. À medida que se aproxima a divulgação, o posicionamento importa: se os investidores já precificaram um forte resultado acima das expectativas com elevação de guidance, a barra para uma reação positiva das ações é mais alta, e até resultados sólidos podem desencadear realização de lucros.
Para o mercado mais amplo, o relatório da Lam funciona como uma leitura antecipada da saúde dos gastos de capital em semicondutores. A Applied Materials ($AMAT) e a KLA ($KLAC) normalmente são negociadas em solidariedade com os resultados e a orientação da Lam, e a leitura se estende aos próprios fabricantes de chips. Uma perspectiva confiante reforçaria a narrativa de que os gastos com infraestrutura de IA permanecem intactos; uma perspectiva cautelosa levantaria questões sobre o ritmo de adições de capacidade rumo a 2027. De qualquer forma, a reação das ações da LRCX e do grupo de equipamentos será o sinal mais claro do que os investidores extraem do relatório.
Fonte: barchart.com